
Приказ о проведении инвентаризации в бюджетном учреждении в 2020 году
Приказ о проведении инвентаризации в бюджетном учреждении в 2020 году
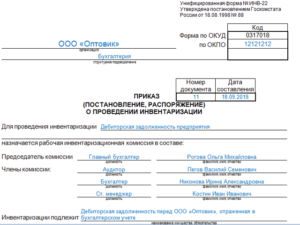
В качестве причины для плановой инвентаризации указываем «контрольная проверка» или, прямо — «плановая инвентаризация». Если же происходят кадровые изменения — «смена материально ответственных лиц» или «реорганизация». Постановление также заполняется для случаев переоценки.
Оформление приказа (постановления) об инвентаризации — предельно простая процедура.
В шапку понадобится внести ОКПО и название структурного подразделения, если речь идет не об общей инвентаризации или переоценке, а об отчетности об имуществе отдельного филиала.
Если планируется проводить проверки в нескольких подразделениях, то ИНВ-22, а также сопряженные с ней формы будут составляться для каждого.
Приказ о проведении инвентаризации на 2020 год
Следующим заполняется информация о составе комиссии, в которой могут быть как сотрудники компании, так и независимые аудиторы. Все проверяющие в момент проведения инвентаризации должны присутствовать на месте. В случае болезни кого-либо из состава необходимо внести соответствующие изменения.
- Состав комиссии с указанием должностей всех сотрудников, участвующего в мероприятии.
- Название документа (если не приказ, то распоряжение или постановление), дата начала и окончания проверки, номер.
- Полные реквизиты (название структурного подразделения, если объекты инвентаризации находятся в нем, код ОКПО).
- Причины проведения процедуры.
- Элементы проведения – НМА, ОС, обязательства.
- Сроки поступления материалов по результатам инвентаризации в бухгалтерию (сличительные ведомости, акты и описи).
При проведении инвентаризации в бюджетном учреждении выявлен неучтенный объект нефинансовых активов — гараж (построен в 1969 году, технический паспорт изготовлен в 2014 году, свидетельство государственной регистрации права собственности еще не получено (ожидается))
Порядок проведения инвентаризации имущества и обязательств устанавливается локальным нормативным актом (приказом, распоряжением) учреждения в рамках формирования учетной политики с учетом положений законодательства Российской Федерации (ч. 3 ст. 11 Закона N 402-ФЗ, п.п. 6, 20 Инструкции N 157н).
Акт (форма 0504835) составляется комиссией, назначенной приказом (распоряжением) руководителя учреждения, подписывается членами комиссии и утверждается руководителем учреждения. При выявлении по результатам инвентаризации расхождений, что будет иметь место в рассматриваемом случае, к Акту (форма 0504835) прилагается Ведомость (форма 0504092).
Как составить приказ о проведении инвентаризации
В любой организации хотя бы раз в год проводится инвентаризация материальных ценностей. Для этого необходимо назначить специальную комиссию из числа уполномоченных работников и издать приказ о проведении инвентаризации.
Порядок и график проведения инвентаризации в организации должен быть закреплен в учетной политике для целей бухучета (п. 4 ПБУ 1/2008). Однако инвентаризационная комиссия создается для каждого конкретного случая.
Ее состав, полномочия, а также сроки проведения инвентаризации должны быть закреплены в отдельном внутреннем акте организации.
Обычно распоряжение о начале проверки издает руководитель организации в плановом или внеплановом порядке. Ответственным за такое мероприятие обычно является главный бухгалтер или другой работник бухгалтерии. Занимается подсчетом материальных ценностей специальная комиссия, члены которой должны быть ознакомлены с соответствующим локальным актом под подпись.Еще в прошлом году Методические указания по проведению инвентаризации, утвержденные Приказом Минфина РФ от 13.06.1995 № 49 (далее – Методические указания № 49), были главным нормативным документом, на основании которого в составе учетной политики учреждения устанавливался внутренний порядок проведения инвентаризации.
Напомним, в Методических указаниях № 49 раскрываются общие правила проведения инвентаризации, особенности инвентаризации отдельных видов имущества и обязательств, а также порядок составления сличительных ведомостей и оформления результатов инвентаризации.
Но уже с этого года в ходе инвентаризации учреждениям госсектора нужно опираться (кроме Методических указаний № 49) на требования ФСБУ «Концептуальные основы». Согласно п.
2 этого стандарта именно он теперь определяет основные требования к инвентаризации активов и обязательств, осуществляемой в целях обеспечения достоверности данных бухгалтерского учета, бухгалтерской (финансовой) отчетности учреждений госсектора. А раздел VIII стандарта (п. 79 – 82) содержит как раз эти основные требования к инвентаризации активов и обязательств.
Особенностью проведения годовой инвентаризации в этом году является необходимость соблюдения требований федеральных стандартов учета, введенных с 01.01.2020. При этом работы инвентаризационным комиссиям учреждений госсектора заметно прибавится, но опыта инвентаризации введенных стандартами новых объектов учета еще ни у кого нет.
Как проводится инвентаризация в бюджетном учреждении
Инвентаризация предполагает проверку наличия и состояния имущества на установленную дату и соответствие такой информации данным проводимого в бюджетном учреждении бухучета.
Сущность инвентаризации заключается в том, чтобы сравнить фактическую и учетную информацию между собой и выявить ошибки бухгалтеров или материально-ответственных лиц, исправить их в отчетном периоде и в последующем не допускать.
Также инвентаризация необходима в том случае, когда предполагается факт хищения и присвоения государственного имущества виновной стороной.
Рекомендуем прочесть: Пришел Ли Субсидия За 2020 Год Молодым Специалистам
Как и в любой коммерческой организации, в бюджетном учреждении имеются материальные средства, являющиеся собственностью юридического лица или находящиеся у него по договору аренды.
С целью их сохранности и правильности учета необходимо проводить инвентаризацию, с помощью которой можно определить ошибки неправильного учета и принять соответствующие меры по их исправлению и предотвращению в будущем.В статье мы рассмотрим как проводится инвентаризация в бюджетном учреждении, какие необходимы документы.
Проведение инвентаризации в бюджетном учреждении
Инвентаризацию нужно проводить для того, чтобы проверить фактическое наличие имущества и его состояние на установленную дату с данными бухучета. А если при проверке обнаружены ошибки, исправить их в отчетном периоде. Инвентаризация бывает двух видов: обязательная и добровольная.
Ежегодно перед годовой отчетностью проводите обязательную инвентаризацию всех объектов бухучета, в том числе и на забалансе. Делайте это в период с 1 октября по 31 декабря. Ревизия нужна для того, чтобы подтвердить достоверность данных годовой отчетности. Также инвентаризация обязательна, когда учреждение:
Инвентаризация в бюджетном учреждении
Формировать отчет «Инвентаризация расчетов с контрагентами» по унифицированной форме ИНВ-17 следует для оформления результатов инвентаризации расчетов. Для оперативного выявления задолженности следует формировать отчет «Инвентаризация расчетов с контрагентами» по произвольной форме.
Закон N 402-ФЗ разделяет инвентаризации на два вида — на обязательные и добровольные.
Добровольные инвентаризации являются элементом учетной политики бюджетного учреждения, так как случаи, сроки и порядок их проведения, а также перечень объектов, подлежащих ревизии, определяются учреждением самостоятельно.
Причем добровольные инвентаризации могут быть плановыми и внеплановыми, первые проводятся в соответствии с утвержденным руководством учреждения графиком, а вторые, организуемые в целях дополнительного контроля над сохранностью имущества, — внезапно.
Пример приказа по годовой инвентаризации в казенном учреждении
Как и в любой коммерческой организации, в бюджетном учреждении имеются материальные средства, являющиеся собственностью юридического лица или находящиеся у него по договору аренды.
С целью их сохранности и правильности учета необходимо проводить инвентаризацию, с помощью которой можно определить ошибки неправильного учета и принять соответствующие меры по их исправлению и предотвращению в будущем.В статье мы рассмотрим как проводится инвентаризация в бюджетном учреждении, какие необходимы документы. Сущность инвентаризации в бюджетном учреждении Инвентаризация предполагает проверку наличия и состояния имущества на установленную дату и соответствие такой информации данным проводимого в бюджетном учреждении бухучета.
- фактическая перепись и пересчет имущества бюджетного учреждения;
- сличение полученных данных с информацией по бухгалтерскому учету;
- составление документации по инвентаризации, в том числе выделение объектов, по которым данные фактического и бухгалтерского учета расходятся;
- определение факторов, повлиявших на расхождение информации.
Рекомендуем прочесть: Сумма На Питание 2020для Ликвидаторов Аварии На Чаэс
Учетная политика бюджетного учреждения: как составлять по новым требованиям
Важные изменения коснулись учета основных фондов в учреждении. Теперь для упрощения бухучета основных средств можно объединять единицы ОС в группы.
Например, чтобы не учитывать на балансе отдельно шкаф, стол и офисное кресло, можно оприходовать группу ОС, как «Комплект офисной мебели» с подробным описанием в инвентарной карточке.
Чтобы воспользоваться данным методом, подробно пропишите в учетной политике организации, когда и как будете объединять основные средства.
В части методов начисления амортизации в 2020 году учетная политика организации формируется по-новому. На выбор доступно три метода: линейный, пропорционально объему произведенной продукции и метод уменьшаемого остатка. В конце 2020 года необходимо провести инвентаризацию и определить, какой метод начисления амортизации подходит вашей компании.
Инвентаризация в бюджетных учреждениях
При этом инвентаризации подлежат все главные средства учреждения здравоохранения, в том числе числящиеся на забалансовых счетах.
Приказ о проведении инвентаризации — эталон наполнения этого документа вы отыщите в нашей статье — является основополагающим документом хоть какого инвентаризационного мероприятия.
В качестве эталона ниже приведем форму приказа о проведении инвентаризации. Инвентаризацию имущества проводят с ролью вещественно ответственных лиц (кладовщиков, кассиров и т.
Когда нужно проведение инвентаризации в экономном учреждении? Август не самый насыщенный месяц по части последних сроков сдачи разных отчетностей. До недавнешнего времени многие считали, что законодательство о индивидуальных данных далековато от практической работы бу.Эта информация подтверждается лицами, на которых ранее была возложена ответственность в материальном плане, поскольку они непосредственно участвуют при ревизионных мероприятиях. Далее систематизированные комиссией сведения подлежат сличению с таковыми, отображенными посредством бухгалтерских учетных ведомостей.
- члены администрации, представители руководства организации;
- главный бухгалтер, его заместитель, бухгалтер по определенному участку на предприятии;
- другие работники организации, являющиеся специалистами в отдельных сферах (например, юрист, работник финансового отдела и др.).
08 Фев 2019 juristsib 187
Инвентаризация в бюджетном учреждении в 2020 году
Перед годовой отчетностью с октября по декабрь и новыми федеральными стандартами 2020 года учреждению нужно инвентаризировать имущество, все виды финансовых обязательств и имущественные права. В каких случаях проводить проверки, какие документы составить и как оформить результаты, расскажем в статье.
Перед годовой бухгалтерской отчетностью проверяйте имущество и обязательства ежегодно. Делайте это с 1 октября по 31 декабря. Причем инвентаризацию основных средств проводите не реже одного раза в три года, библиотечных фондов – раз в пять лет. Конкретные сроки и периодичность закрепите в учетной политике.
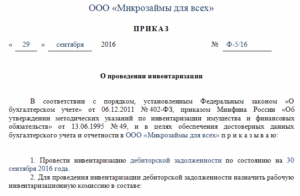
Пример приказа на проведение инвентаризации 2020 года в бюджетном учреждении
Перед тем как осуществлять инвентаризацию в бюджетном учреждении, необходимо определиться с объектами, которые будут подвержены проверке. При этом ревизия может быть сплошной переписываются и подсчитываются абсолютно все активы организации или выборочной анализируется какой-то определенный участок учета.
При этом ответственными за результирующие показатели инвентаризации считаются все сотрудники, которых касается данное мероприятие, будь то руководитель бюджетного учреждения, председатель или члены инвентаризационной комиссии, сотрудники бухгалтерии или материально-ответственные лица.
Порядок проведения инвентаризации в бюджетном учреждении в 2020
Инвентаризационные описи и акты являются первичными учетными документами для бухгалтерского учета.
Поэтому задача инвентаризационной комиссии на этом этапе – наиболее полно и точно внести в описи данные о фактическом имуществе и финансовых обязательствах, а затем правильно и своевременно оформить материалы инвентаризации.
Инвентаризационные описи можно заполнять как от руки чернилами или шариковой ручкой, так и с использованием средств компьютерной техники.
Рекомендуем прочесть: Какая Страховая Компания Дешевле Для Осаго 2020
Руководитель организации должен создать необходимые условия для полной и точной проверки в установленные сроки фактического наличия имущества (обеспечить рабочей силой для перевешивания и перемещения грузов, технически исправным весовым хозяйством, измерительными и контрольными приборами, мерной тарой).
Приказ о проведении инвентаризации по форме ИНВ-22
В качестве причины для плановой инвентаризации указываем «контрольная проверка» или, прямо — «плановая инвентаризация». Если же происходят кадровые изменения — «смена материально ответственных лиц» или «реорганизация». Постановление также заполняется для случаев переоценки.
После того, как ИНВ-22 заполнена, ее следует занести в журнал по форме ИНВ-23. А вот результаты проверки заносятся в журнал по форме ИНВ-25. Эти документы могут остаться в структурном подразделении или быть переданы (в случае, о котором мы говорили выше).
Приказ о проведении инвентаризации образец 2020 в бюджетном учреждении
Если планируется проводить проверки в нескольких подразделениях, то ИНВ-22, а также сопряженные с ней формы будут составляться для каждого. В качестве причины для плановой инвентаризации указываем «контрольная проверка» или, прямо — «плановая инвентаризация».
Проведение проверки наличия основных средств (далее также – ОС) и правильность отражения информации о них на счетах бухгалтерского учета являются неотъемлемой и обязательной стороной финансово-хозяйственной жизни любого предприятия.
Приказ о проведении инвентаризации
Приказ подписывает работодатель и сотрудники, которые состоят в комиссии. Ответственность за предоставление правильных отчетов лежит на бухгалтерии. Ошибки могут привести к снижению показателей организации, поэтому инвентаризация не дает допустить серьезных последствий.
- провести перепись и пересчитать имущество;
- сверка информации по бухгалтерскому учету с результатами инвентаризации;
- составление документации и поиск объектов, по которым результаты расходятся и требуют дополнительных проверок;
- определение проблем, которые влияют на понижение эффективности учреждения.
Проведение инвентаризации в бюджетном учреждении в 2020 году
ФСБУ «Обесценение активов» выявление признаков обесценения актива осуществляется субъектом учета в рамках инвентаризации активов и обязательств, проводимой им в целях обеспечения достоверности данных годовой бухгалтерской (финансовой) отчетности. Следовательно, перед началом инвентаризации потребуется:
Инвентаризация имущества и обязательств — это обязательное мероприятие, которое должно проводить автономное учреждение перед составлением годовой бухгалтерской отчетности. Данная процедура законодательно регламентирована и закреплена. Рассмотрим в статье существующие правила ее проведения, а также порядок отражения результатов инвентаризации в бухгалтерском учете.
Положение об инвентаризации в бюджетном учреждении 2020
Регистрация Войти. Налоги, взносы и бухучет с года. Поиск в содержимом Навигатор Похожие. Начало Предыдущий раздел Следующий раздел Конец. Зарегистрированных пользователей портала: Бюджетные учреждения.
Инвентаризация в бюджетном учреждении — документы и учет результатов. Дата документа В данном случае предоставлена только часть документа для ознакомления и избежания плагиата наших наработок.
Для получения доступа к полным и бесплатным ресурсам портала Вам достаточно зарегистрироваться и войти в систему.
Перейти к основному содержанию. Настоящим положением определяется порядок проведения инвентаризации имущества и финансовых обязательств муниципальных учреждений культуры города Чебоксары и оформления ее результатов.
Инвентаризации подлежит все имущество учреждения основные средства, нематериальные активы, финансовые вложения, производственные запасы, готовая продукция, товары, прочие запасы, денежные средства и прочие финансовые активы независимо от его местонахождения и все виды финансовых обязательств кредиторская задолженность, кредиты банков, займы и резервы. Кроме того, инвентаризации подлежат производственные запасы и другие виды имущества, не принадлежащие организации, но числящиеся в бухгалтерском учете находящиеся на ответственном хранении, арендованные, полученные для переработки , а также имущество, не учтенное по каким-либо причинам. Инвентаризация имущества производится по его местонахождению и материально ответственному лицу. Основными целями инвентаризации являются: выявление фактического наличия имущества; сопоставление фактического наличия имущества с данными бухгалтерского учета; проверка полноты отражения в учете обязательств. Инвентаризация основных средств проводится с периодичностью: один раз в год, а библиотечных фондов в следующие сроки:. До начала проверки фактического наличия имущества инвентаризационной комиссии надлежит получить последние на момент инвентаризации приходные и расходные документы или отчеты о движении материальных ценностей и денежных средств, наличие и состояние инвентарных карточек ф. При отсутствии документов необходимо обеспечить их получение или оформление.
Инвентаризация основных средств в 2020 году в казенных учреждениях
По окончанию процедуры подсчета составляется акт, в котором указываются все результате проверки, а в ведомости учета отражаются все выявленные расхождения. Итоги обсуждаются на специальном собрании инвентаризационной комиссии, где крайне важно правильно указать данные из распоряжения об инициированных контрольных мероприятиях, членах комиссии, выявленных расхождениях.
В инвентаризационную комиссию следует включить бухгалтеров, специалистов по ОС, руководство компании. Недопустимо отсутствие хотя бы одного члена комиссии — только при стопроцентной явке всех участников инвентаризации процедура считается состоявшейся.
Изменения в инвентаризации в декабре 2020 в бюджетных учреждениях
Инвентаризация нужна компании, чтобы проверить, какое имущество у нее фактически имеется и каково состояние ее финансовых обязательств. Это мероприятие проводят по определенным правилам в несколько этапов. Но для начала необходимо издать приказ о проведении инвентаризации.
Приказ на инвентаризацию образец года обычно составляют по распоряжению руководителя в плановом или внеплановом порядке.Ответственный за это главный бухгалтер либо иной работник бухгалтерии, а если он заболел или отсутствует, — лицо, уполномоченное на ведение бухгалтерской документации.
Поделитесь с друзьями:. Вместе с эти материалом часто ищут:. Как провести анализ ФХД предприятия. Чтобы управление финансами и ресурсами предприятия было эффективным, нужно регулярно проводить экономический анализа.
Образец приказа на годовую инвентаризацию в 2020 году
В ходе ревизии сравнивают фактические данные и сведения бухучета на определенную дату. Такие проверки называют инвентаризациями. Скачайте документы по теме: Приказ о создании постоянно действующей инвентаризационной комиссии (образец).docСкачать в .
doc Положение о материально ответственных лицах (образец).docСкачать в .doc Должностная инструкция руководителя группы по инвентаризации строений и сооружений (общеотраслевая) (бланк).docСкачать в .doc Организация сама устанавливает количество проверок в году.
Обязательно выделить председателя комиссии. Документ утверждает руководитель организации и подписывают все члены инвентаризационной комиссии. Внешний вид приказа можно разработать самостоятельно, но проще воспользоваться готовым бланком.
Инвентаризация в бюджетном учреждении в 2020 году
Вносим изменения в учетную политику предприятия бюджетной сферы по списку приказов Минфина от Важные изменения коснулись учета основных фондов в учреждении. Теперь для упрощения бухучета основных средств можно объединять единицы ОС в группы. Чтобы воспользоваться данным методом, подробно пропишите в учетной политике организации, когда и как будете объединять основные средства.
Учреждение вправе определять в локальных правовых актах, в которых устанавливается порядок инвентаризации, в соответствии с п.
Алгоритм инвентаризации финансовых обязательств учреждения в целом будет схожим с тем, что характеризует инвентаризацию любых других пассивов, а также активов хозяйствующего субъекта.
Он предполагает реализацию рассматриваемой процедуры в рамках следующих этапов:. Комиссия формируется для непосредственного проведения инвентаризации.
Проведение годовой инвентаризации в бюджетных учреждениях в 2020 году
Инвентаризацией считается ряд мероприятий, направленных на периодический пересчет и проверку имущества и товаров на предмет целостности, сохранности и наличия, а также установление их соответствия данным из бухгалтерской отчетности. Для проведения данных мероприятий необходимо сформировать соответствующую документацию.
Объем управления запасами связан с балансом между временем выполнения пополнения запасов, стоимостью затрат на инвентаризацию, управлением активами, прогнозированием запасов, оценкой, обзором инвентаря, прогнозированием цен на будущие запасы, физической инвентаризацией, доступным помещением, управлением качеством, пополнением, возвратом товаров и прогнозированием спроса.
Инвентаризация в 2020 году в бюджетных учреждениях чего нового
В настоящее время на балансе учреждения отражается только имущество, которое закреплено на праве оперативного управления. Имущество, полученное в возмездное или безвозмездное пользование, показывается на забалансовых счетах. Однако с 2020 года принцип представления информации в учёте и отчётности кардинально меняется.
Рекомендуем прочесть: При погашении кредита возвращается страховка
В следующем году использовать «старый» рабочий план счетов учреждения не получится. Обновленный приказ № 157н скорректировал названия некоторых действующих счетов, а также дополнился новыми счетами бухучета.
Инвентаризация в бюджетных учреждениях в 2020 году
Ежегодно перед годовой отчетностью проводите обязательную инвентаризацию всех объектов бухучета, в том числе и на забалансе. Делайте это в период с 1 октября по 31 декабря. Ревизия нужна для того, чтобы подтвердить достоверность данных годовой отчетности.
Инвентаризацию нужно проводить для того, чтобы проверить фактическое наличие имущества и его состояние на установленную дату с данными бухучета. А если при проверке обнаружены ошибки, исправить их в отчетном периоде. Инвентаризация бывает двух видов: обязательная и добровольная.
Инвентаризация в казенном учреждении год
2.3 *(2), могут использоваться бюджетными учреждениями в части, не противоречащей требованиям N 402-ФЗ, федеральных стандартов и N 157н.Ответ подготовил:Эксперт службы Правового консалтинга ГАРАНТКиреева АннаОтвет прошел контроль качества18 января 2020 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг. ————————————————————————-*(1) Смотрите примерную форму Учетной политики для целей бухгалтерского учета (для государственного (муниципального) учреждения) (редакция на 2020 год), подготовленную экспертами компании «Гарант».
*(2) Смотрите примерную форму Положения об инвентаризации, подготовленную экспертами компании «Гарант», в частности, п.
На основании данных инвентаризации необходимо разграничить объекты аренды по следующим признакам: 1) по классификационным признакам (операционная, неоперационная (финансовая) аренда, объекты основных средств, полученные в рамках финансовой аренды); 2) по принадлежности имущества (полученное в аренду (пользование); переданное в аренду (пользование)). Исходя из полученной информации нужно выявить объекты, учет которых будет осуществляться по новым правилам, в том числе объекты, ранее не признававшиеся объектами балансового учета.
Протокол инвентаризации основных средств в 2020 году в бюджетных учреждениях
Решение о проведении сличения данных в любом случае принимает руководство организации. Это решение оформляется приказом, где указывается информация о проводимой проверке:. Перед началом проверки МОЛ передают в бухгалтерию расписку о том, что все документы, подтверждающие приход и расход вверенного им имущества, переданы полностью пункт 2.
При обнаружении расхождений между фактическими и учетными данными выявляются причины расхождений. К ним могут относиться:. По итогам проверки принимается решение об учете выявленных недостач, излишков.
Выявленные излишки принимаются на учет, а недостачи либо взыскиваются с виновных лиц, либо, при невозможности списать с виновных, списываются на убытки.
В процессе проведения проверки фактического наличия объектов обязательств составляются документы контроля, различающиеся в зависимости от объекта.
Протокол по инвентаризация основных средств в 2020 году в бюджетных учреждениях
Бюджетные учреждения, как и коммерческие фирмы, обязаны инвентаризировать свои активы и обязательства. Причем с точки зрения закона все инвентаризации можно условно разделить на добровольные и обязательные. Об инвентаризации в бюджетном учреждении, документальном оформлении и учете ее результатов мы и поговорим в настоящем материале.
Бюджетные учреждения, деятельность которых регулирует Гражданский кодекс Российской Федерации и Федеральный закон от N 7-ФЗ «О некоммерческих организациях», обязаны вести бухгалтерский учет, на что указывают положения статьи 6 Федерального Закона от Инвентаризация активов и обязательств бюджетного учреждения является одним из важнейших элементов такого учета.
Инвентаризация нужна компании, чтобы проверить, какое имущество у нее фактически имеется и каково состояние ее финансовых обязательств. Это мероприятие проводят по определенным правилам в несколько этапов. Но для начала необходимо издать приказ о проведении инвентаризации.
Приказ на инвентаризацию образец года обычно составляют по распоряжению руководителя в плановом или внеплановом порядке.Ответственный за это главный бухгалтер либо иной работник бухгалтерии, а если он заболел или отсутствует, — лицо, уполномоченное на ведение бухгалтерской документации.